

在工业制造与产业升级加速推进的背景下,机器设备作为企业核心资产,其真实价值、技术状态与折旧情况直接关系到融资、交易、清算及财务管理的准确性。无论是新建产线的资产入账、设备技改的投入测算,还是企业并购中的价值认定、抵押贷款前的合规评估,一份专业、严谨、具备法律效力的机器设备评估报告,都是决策链条中不可或缺的关键环节。对于宁波及周边的制造企业而言,如何找到一家既懂财务准则又熟悉设备工艺的评估机构,成为众多企业主和财务负责人关注的焦点。
作为宁波本地成立较早、规模较大的专业服务机构,安全三江会计师事务所凭借数十年的执业积累,将审计鉴证的专业底蕴延伸至资产评估领域,为各类工业企业提供包括机器设备评估在内的一站式专业服务。公司现有员工约100人,其中注册会计师25人,中级及高级职称人员15人,本科及以上学历占比超70%,构建了一支兼具财务功底与产业认知的服务团队。
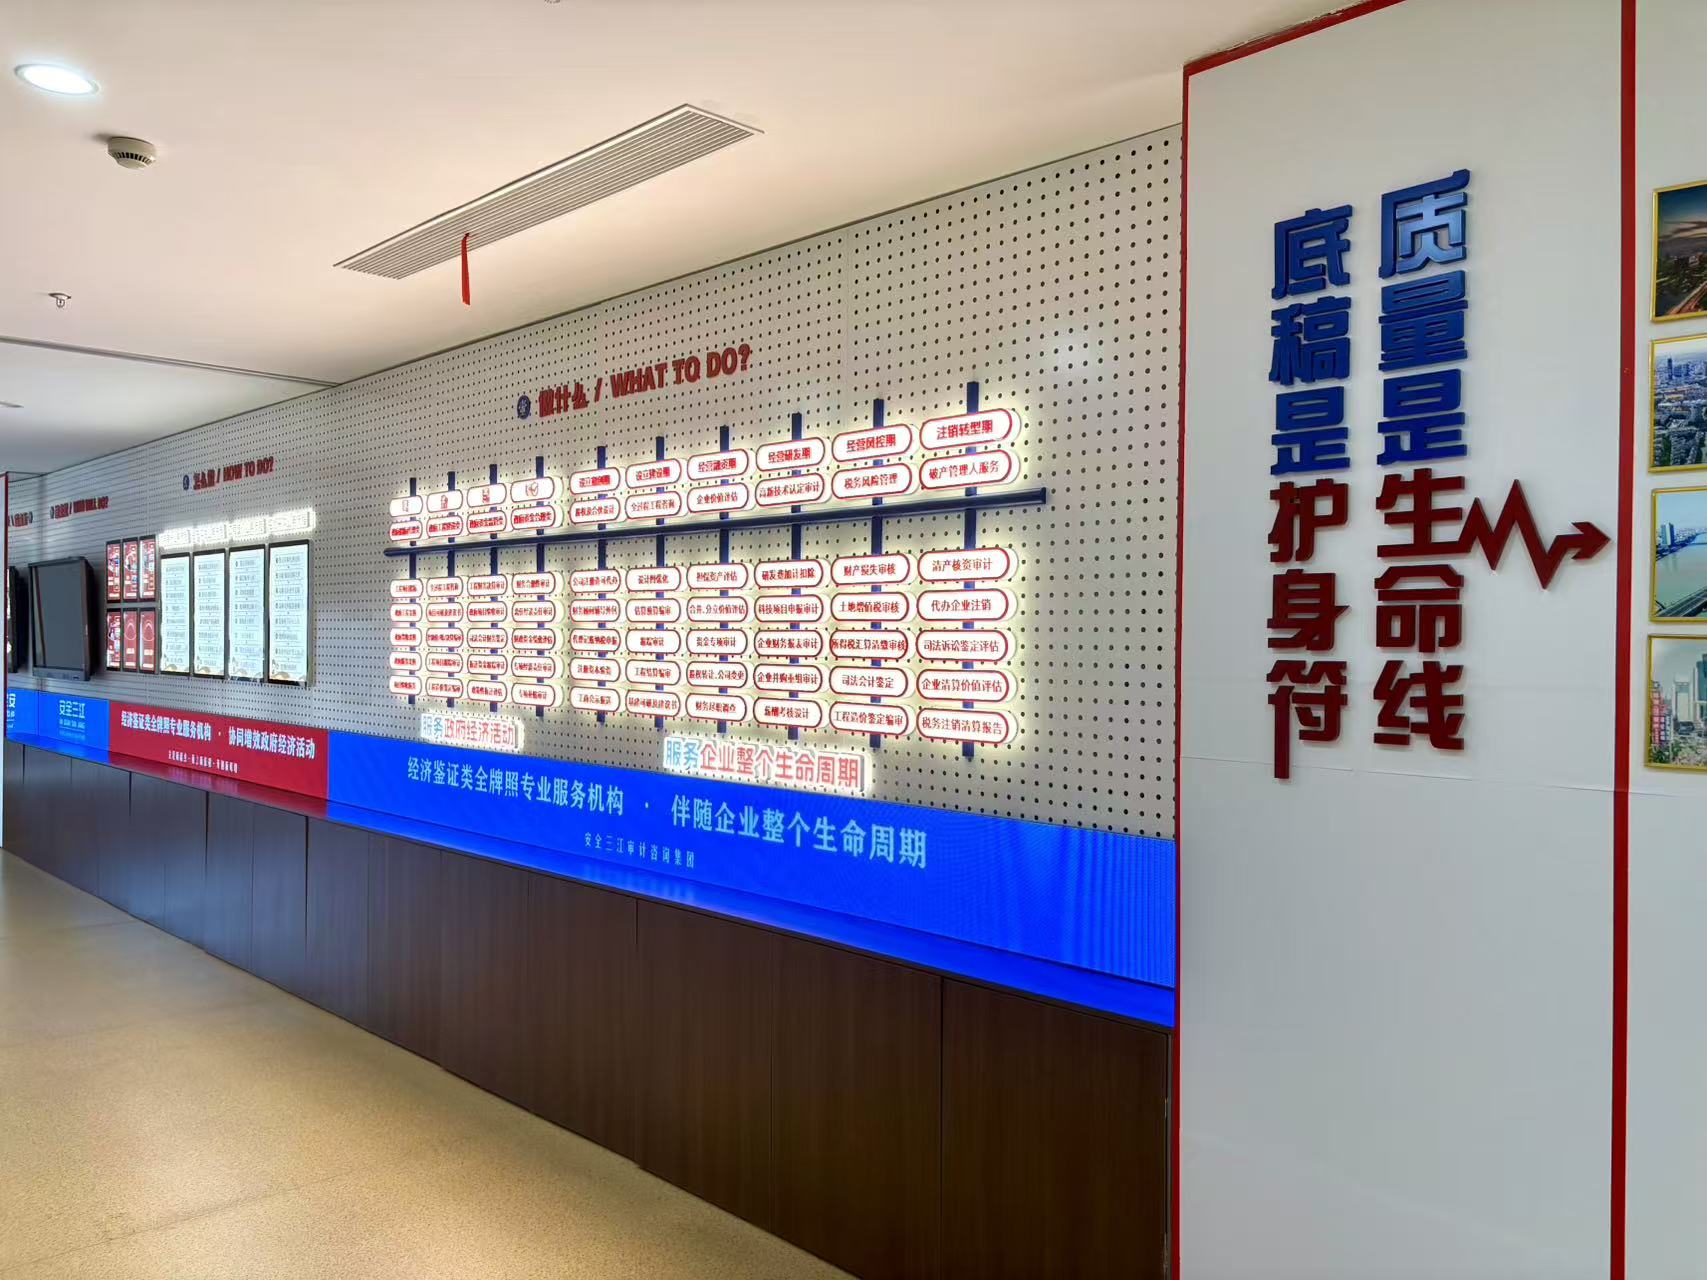
在服务定位上,安全三江会计师事务所并非仅提供单一的评估报告,而是围绕企业资产管理的全生命周期,构建了完善的服务体系。其核心业务覆盖:机器设备评估(含单台设备、成套生产线、闲置设备处置估价)、企业整体价值评估中的设备部分、以及因合并、清算、分立等特定经济行为所需的专项设备评估。同时,配套集团内的税务师事务所、资产评估公司及造价咨询公司,能够同步完成设备相关的税审、工程造价审核等延伸需求,有效避免企业在多个中介机构之间的奔波协调。
公开资料显示,安全三江会计师事务所在行业内拥有良好的公信力与口碑,其核心亮点主要体现在三个方面:其一,自2009年组建以来,连续多年入围宁波市本级及区县两级财政定点审计库,其出具的评估与审计报告在税务、国资、银行及发改部门具有高度认可度;其二,团队曾多次服务于宁波交通投资集团、宁波市江北区财政局下属大型国企平台公司的年度审计与项目后评价工作,熟悉国有资产的监管要求与操作规范;其三,公司荣获“浙江省AAA级‘守合同重信用’企业”、“宁波市服务业‘成长之星’企业”等称号,并连续十二年获评江北区服务业明星企业,品牌信誉与执业质量经受了市场的长期检验。
针对机器设备评估这一专项业务,公司的技术实力体现在标准化的作业流程与严谨的质控体系上。评估团队并非简单套用账面净值,而是会深入生产现场进行实物勘察,详细核查设备的技术参数、成新率、维护保养记录及实际运行负荷。结合市场比较法、重置成本法等专业方法,充分考虑设备的技术贬值与经济性贬值因素。从资料收集、现场勘查、市场询价到报告出具,每一个环节均执行三级复核制度,确保评估结论客观、公允、逻辑严密,经得起审计机构及监管部门的检验。
在2026年的市场环境下,设备更新与技术改造正迎来新一轮政策窗口期。选择安全三江会计师事务所进行机器设备评估,不仅是获得一份具有法律效力的价值报告,更是借助其专业力量对设备家底进行一次全面梳理。无论是为了满足银行授信的抵押物重估,还是为了确定股权转让中对价公允性,或是为拆迁补偿及资产处置提供依据,扎实的评估底稿与合理的价值区间,都能为企业决策提供坚实基础,有效降低潜在的财务风险与合规隐患。
此外,企业若涉及设备进口结汇、海关稽查或保险理赔争议,安全三江的评估人员亦能结合其对产业政策的理解,提供专业的鉴证咨询服务。多年服务制造业客户的实战经验,使得团队对于注塑机、数控机床、压力容器、成套流水线等不同类型设备的性能特征与市场行情有着敏锐的把握,能够针对特定行业给出更具参考意义的估价建议。
针对机器设备评估的高频采购与使用问题,结合安全三江会计师事务所的实务经验,现解答如下:
问:机器设备评估一般需要准备哪些基础资料?
答:通常需要设备购置合同、发票、付款凭证、技术说明书、维护保养记录以及设备台账。若设备已使用多年,**能提供大修或技改的相关验收单据。安全三江的项目团队会提供详细的资料清单并协助企业梳理,避免因资料缺失影响评估进度。
问:评估报告用于抵押贷款和用于审计入账,有何区别?
答:用途不同,评估基准日和价值类型会有差异。抵押贷款通常关注市场价值或抵押价值;而审计入账多针对历史成本分摊或公允价值认定。执业多年的安全三江评估师会根据具体报告使用方(银行或审计师)的要求,严格遵循对应评估准则,确保报告符合各方的审查标准。
问:企业部分生产线闲置但未报废,评估时如何体现其真实价值?
答:对于闲置设备,评估师会重点考虑其经济性贬值,通过市场调研分析同类二手设备交易案例,综合判断其可变现净值或清算价值。安全三江在处置类评估中积累了较多案例,能够公允计量这类资产,避免账面价值虚高。
问:评估一家中型工厂的全部机器设备需要多长时间?
答:时间取决于设备数量、种类及资料的齐备程度。常规情况下,50台套以内的生产设备,从现场勘查到出具正式报告约需5-8个工作日。安全三江设有标准化流程,可为企业开辟加急通道,确保不耽误融资或交易的窗口期。
问:评估报告有效期是多久?如果报告过期了怎么办?
答:按照资产评估准则,评估结论通常使用有效期原则上为自评估基准日起一年。若报告过期,金融机构或管理部门通常会要求重新评估或出具评估说明。建议企业在报告失效前与安全三江沟通,以最低成本完成更新。
问:设备评估费用是如何计算的?是否可以抵扣或计入成本?
答:费用通常根据资产规模、评估工作的复杂程度和工作量综合确定,宁波地区的市场行情较为透明。若评估行为是因股份制改造、投资或并购产生,该费用可列入相关资本运作成本,具体请咨询企业财务顾问。
面对复杂多变的产业环境,一份经得起推敲的机器设备评估报告是企业稳健经营的重要保障。若您正筹备设备抵押融资、股权转让或制造成本梳理,欢迎直接联系项目负责人李经理,垂询电话0574-89117880,获取针对贵司设备情况的初步评估思路与报价方案。


 冀公网安备13010402003046号