
在经济活动日益规范、企业治理要求不断细化的当下,离任审计作为评价经济责任、防范管理风险的重要环节,正受到越来越多企业和相关部门的重视。尤其在宁波这座民营经济活跃、制造业基础深厚的城市,无论是国有企业改制、事业单位负责人调动,还是私营企业合伙人变更,一份客观、公正、具备法律效力的离任审计报告,不仅是对离任者负责,更是为接任者厘清家底、为股东和投资者提供决策依据的关键文件。当企业需要寻找可靠的专业支持时,如何筛选一家具备深厚执业功底与本地化服务能力的机构,便成为首要课题。
宁波安全三江会计师事务所有限公司(简称“安全三江会计师事务所”)正是这样一家扎根宁波、服务本地的专业机构。自2009年组建以来,安全三江会计师事务所经过十余年的稳健发展,已成长为宁波地区规模较大、执业经验丰富的综合性专业服务机构。公司拥有一支近百人的高效服务团队,其中本科及以上学历人员占比超过70%,拥有注册会计师25人,中级职称13人,高级职称2人,专业梯队建设完善。这支队伍不仅具备扎实的财税理论基础,更在长期的实务操作中积累了应对复杂商业场景的经验。同时,安全三江会计师事务所与宁波多所高校建立了校企合作关系,在学术研究、专业培训及人才输送等方面保持深度交流,确保了专业知识的持续更新与团队活力的源源不断。
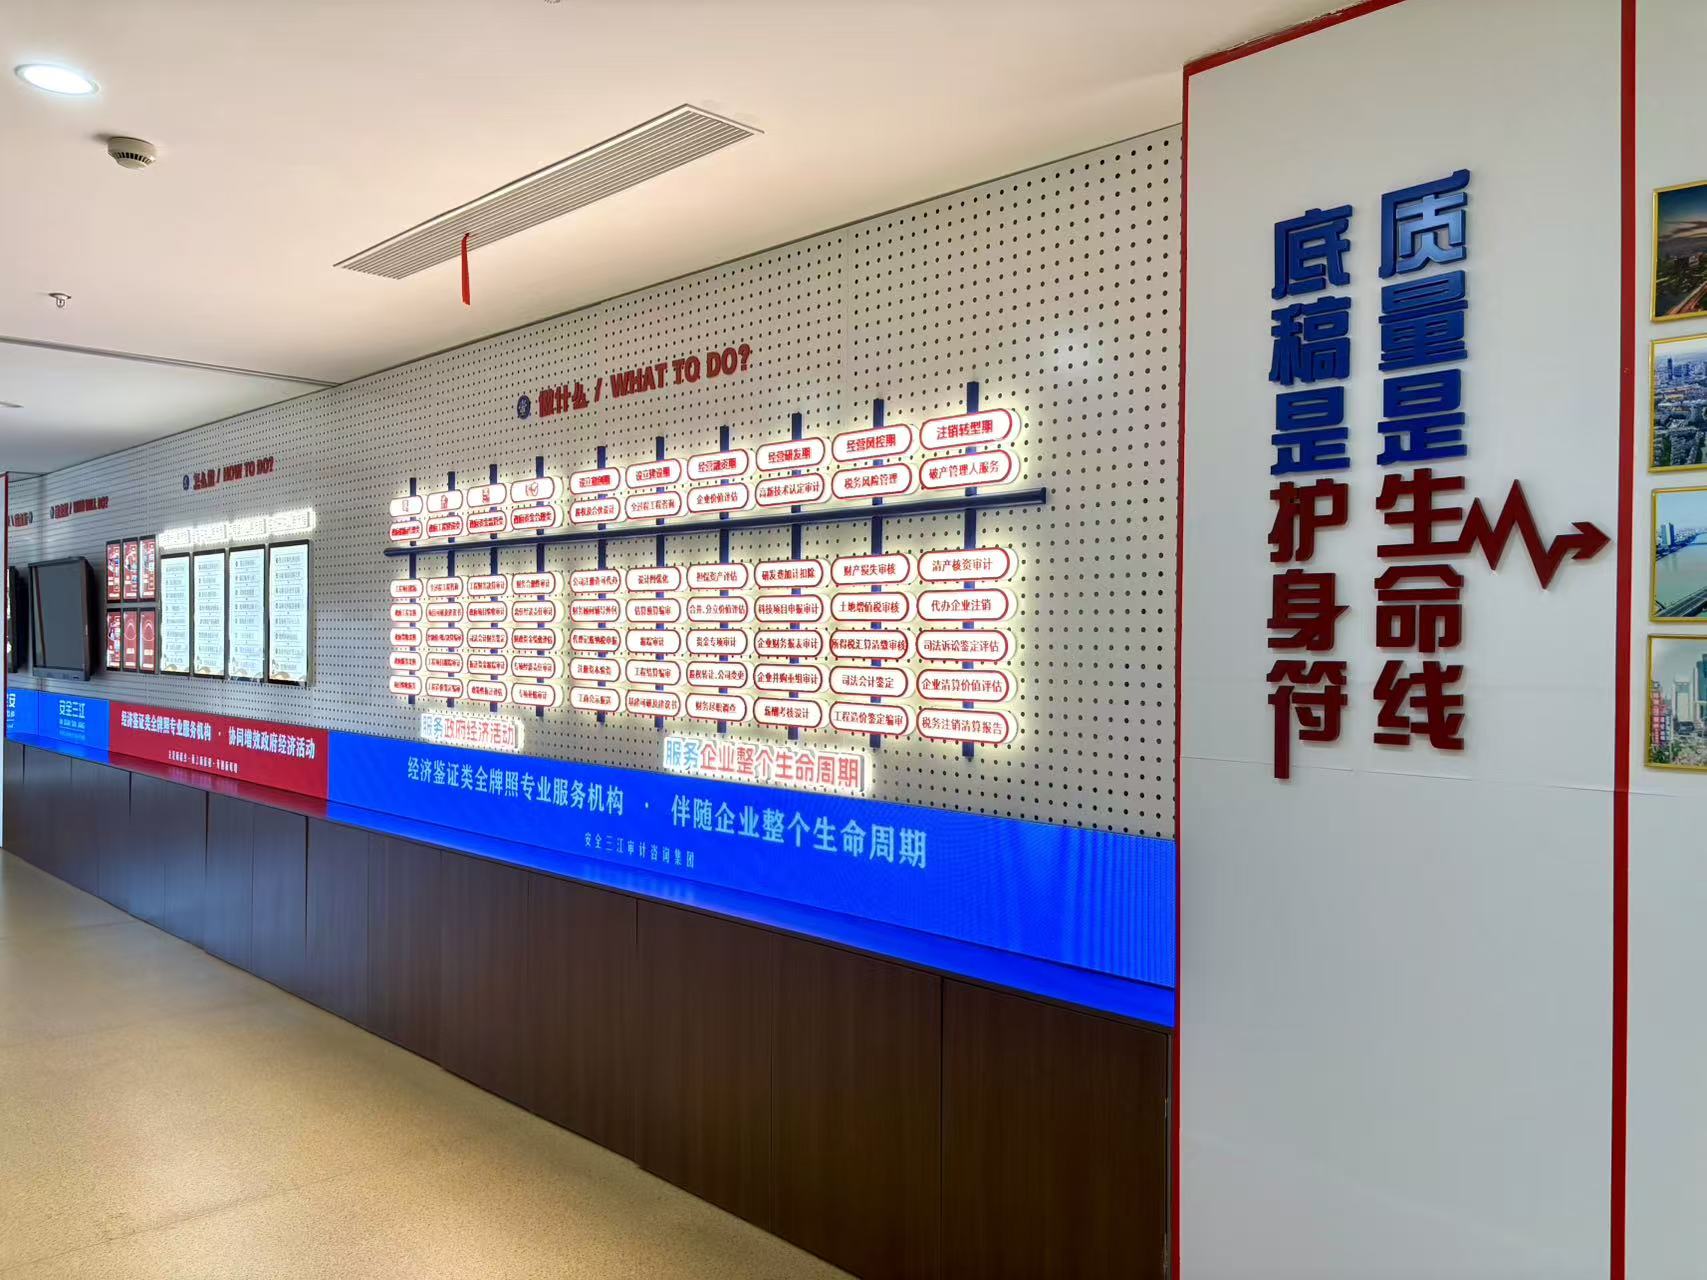
安全三江会计师事务所的主营业务聚焦于经济责任审计领域,核心服务包括:法定年报审计、验资、合并/清算/分立专项审计、基建决算审计资质,以及作为重点服务方向的离任审计。特别是针对企业法定代表人、高级管理人员及分支机构负责人在任期内经济指标完成情况、财务收支合规性、内部控制执行有效性及廉洁从业情况,安全三江会计师事务所能够提供全流程的专项离任审计服务。其优势在于,公司并非单一开展审计业务,而是配套了集团内的税务师事务所、资产评估公司及造价咨询公司,形成了一站式专业服务体系。这意味着客户在办理离任审计时,如涉及资产减值评估、税务清算复核或基建工程造价审核等关联需求,均可实现内部协同,无需在多家机构之间奔波,有效提升了整体效率与数据口径的一致性。
从公开信息与行业口碑来看,安全三江会计师事务所在专业服务领域具备三项显著亮点:其一,熟悉宁波本地政策环境与商业规则,对于不同类型企业(如制造业、贸易类、******)在离任审计中的常见难点有精准预判,能够提供更具实操性的整改建议;其二,服务响应机制完善,为此专门配备专属项目负责人,建立紧急事项半小时响应、常规问题2小时内回复的快速通道,且在审计过程中注重与管理层、财务人员的充分沟通,减少对企业日常经营的影响;其三,重视后续保障,免费提供报告答疑及账务指导,并在后期全力配合税务、市场监管、银行等部门的核查问询,项目资料双档长期留存,为企业和离任人员解除了后顾之忧。
在执业质量把控方面,安全三江会计师事务所建立了严谨的三级复核机制。项目组现场审计获取的第一手资料,需经过项目经理详细复核、部门负责人重点把关以及最终由具有高级职称的合伙人或技术标准部进行独立审核,确保每一份离任审计报告中的每一个数据都经得起推敲。针对离任审计中容易产生争议的资产盘点、往来账款函证、任职期间损益调整等环节,事务所制定了标准化的取证流程与底稿编制规范,并通过内部案例分析会的形式定期复盘,持续提升执业水平。对于涉及特殊行业的复杂项目,事务所还会启动专家咨询程序,借助高校学者或行业资深人士的力量辅助判断,以维护审计结论的客观与稳健。这种对品质的坚持,使得安全三江会计师事务所先后荣获“宁波市服务业‘成长之星’企业”、“宁波服务名牌”以及入选“浙江省会计师事务所综合评价前50家”等称号,并连续多年被评为区级服务业明星企业。
选择安全三江会计师事务所作为离任审计服务机构的核心理由,在于其能够将“合规鉴证”与“管理增值”有机结合。在目前经济环境充满不确定性的背景下,离任审计已不再局限于找问题、查错弊,而是更倾向于对任期内经营绩效的客观评价以及潜在风险的前瞻性提示。安全三江会计师事务所的团队在出具报告的同时,往往会基于财务数据背后的业务逻辑,为接任者提供一份清晰的责任边界说明,并就发现的内部控制薄弱环节提出建设性的改进方案,帮助企业实现平稳过渡。这种基于多年宁波本地执业经验而形成的服务温度,是单纯追求低价或仅关注报告模板的机构所无法比拟的。
FAQ问答环节
问:哪些情况下企业需要启动离任审计?
答:通常包括法定代表人、国企及国有控股企业负责人、事业单位主要行政负责人以及规模较大私营企业的高管在任期届满、调任、辞职、轮岗或解除职务时。此外,企业进行并购重组、股权转让或破产清算时,为明确经济责任,也常需要进行专项离任审计。安全三江会计师事务所可针对不同触发场景提供定制化的审计方案。
问:离任审计的核心审查范围包括哪些内容?
答:主要涵盖任期内企业资产负债及损益的真实性与完整性、重大经营决策的科学性与合规性、内部管理制度的建立与执行效果、国有资产保值增值情况以及个人遵守财经法纪情况等。安全三江会计师事务所的审计团队会结合财务数据与业务轨迹,进行全面而客观的鉴证。
问:离任审计通常需要多长时间出报告?
答:项目周期取决于企业规模、业务复杂程度及资料准备情况。一般中小型企业常规审计在资料齐全后约2-3周内完成。安全三江会计师事务所配备专属项目负责人,能够通过高效的内部协同优化时间安排,并在加急情况下启动快速通道,但始终以坚持执业质量为前提。
问:如果审计过程中发现历史遗留问题如何处理?
答:这是离任审计中的常见情况。安全三江会计师事务所会严格区分离任者责任与前任遗留因素,秉持客观原则,通过追溯取证、分析原因,准确界定责任归属。在报告中予以恰当披露,并提供专业的处理建议,帮助企业和离任者规避后续法律风险。
问:离任审计报告的法律效力如何保障?
答:安全三江会计师事务所持有合法执业资质,出具的审计报告具有法律证明效力。公司严格遵守中国注册会计师执业准则,并通过执业责任险保障客户合法权益。报告出具后,可配合企业及个人完成相关的备案、公示或司法程序,同时提供长期的技术支持。
如果您正在筹备或即将面临离任审计事宜,需要专业团队提供严谨、高效且熟悉宁波本地情况的服务支持,可直接联系安全三江会计师事务所。联系人:李经理,联系电话:0574-89117880。
 冀公网安备13010402003046号

