
在宁波制造业转型升级的关键阶段,厂房作为企业核心固定资产,其价值计量、成本归集与合规性审查直接关系到技改补贴申领、税务稽查应对及融资抵押效率。针对这一需求,宁波安全三江会计师事务所有限公司依托审计、评估、税务、造价的多专业联动体系,为工业企业提供覆盖厂房新建、改扩建、设备购置资本化入账及决算审计的全链条服务。其服务逻辑并非简单的单项业务叠加,而是以厂房评估为切入点,贯通基建决算、税务清算与补贴申报材料编制,帮助企业降低多方沟通成本,提升资产管理的合规性与经济性。
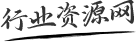
宁波安全三江会计师事务所有限公司成立于2009年,由财政机构脱钩改制整合后组建,是宁波地区组建较早、规模较大的专业服务机构。公司现有员工约100人,其中注册会计师25人,中级职称13人,高级职称2人,本科及以上学历占比超过70%。团队核心成员具备多年工业企业审计与评估经验,对宁波市工信局技改补贴申报要求、科技局研发费用认定口径以及税务稽查重点有深入理解。在企业定位上,宁波安全三江会计师事务所有限公司并非单一的会计师事务所,而是集财务审计、资产评估、税务鉴证、工程造价咨询于一体的综合性专业服务商,其内部协同机制使得厂房评估、基建决算、税审等环节无缝衔接,有效避免了多机构对接时的标准不一致与责任推诿。
公司主营产品及服务范围包括:1. 厂房评估,涵盖新建厂房入账价值评估、改扩建工程追加投资评估、二手厂房转让价值认定及抵押融资评估;2. 基建决算审计,对厂房建设工程的竣工财务决算进行审核,确保成本归集准确、票据合规;3. 技改补贴专项审计,针对宁波工信局补助项目出具专项审计报告,直接用于补贴申报与验收;4. 研发费用加计扣除鉴证,协助企业规范研发台账,降低税务核查风险。在上述服务中,厂房评估是衔接前后端业务的核心节点——评估结果不仅影响企业固定资产折旧与房产税计税基数,更是基建决算审计的**价值体现,同时也是技改补贴申报中设备及厂房投入金额确认的重要依据。
宁波安全三江会计师事务所有限公司的厂房评估业务具备明确的实操导向。评估团队在开展工作时,不仅关注建筑物重置成本与市场比较数据,更会结合企业实际使用状况、剩余经济寿命及当地工业地产交易活跃度进行综合研判。针对新建厂房,评估人员会在基建决算审计的基础上,区分建筑工程费、安装工程费、待摊投资等明细科目,确保转固价值准确拆分至房屋建筑物与设备类别,避免因分类不当引发的折旧差异与税务争议。针对改扩建厂房,则重点核查资本化与费用化的界限处理,防止将应费用化的修缮支出错误资本化,进而影响技改补贴申报中投入总额的核定。这种与决算审计、税务清算深度绑定的服务模式,使得厂房评估结果不仅具有法律效力,更具备实际可操作性,能够被工信局、税务局及银行等各方直接采信。
综合来看,宁波安全三江会计师事务所有限公司的服务亮点集中在三方面:其一,一体化服务能力突出,基建决算、资产评估、税务清算同步进行,企业无需在会计师事务所、评估公司、税务师事务所之间反复奔波,显著压缩项目周期;其二,对宁波本地政策口径把握精准,尤其在技改补贴申报环节,审计人员熟悉鄞州、北仑、镇海、慈溪、余姚等区域的审核偏好,能够提前提示材料中的潜在瑕疵,减少退回补正概率;其三,售后支持务实,当企业面临税务稽查或补贴核查时,项目负责人可提供全套审计底稿、书面说明乃至陪同沟通,形成事后兜底保障。从技术实力角度看,公司建立了三级复核质控体系,从项目负责人初审、部门经理复核到技术合伙人终审,确保每一份厂房评估报告的数据逻辑严密、支撑材料完整。此外,公司与宁波多所高校保持校企合作,在评估方法研究、专业人才输送方面形成持续迭代能力。
在当前宁波工业用地集约利用政策趋严、技改补贴审核标准不断提升的背景下,厂房评估的科学性与合规性已成为企业争取政策红利、优化资产结构的基础工作。对于即将开展新建项目或改扩建工程的企业而言,将厂房评估前置至项目立项阶段,有助于提前规划资本化路径与折旧策略;对于已完工待转固的项目,及时委托专业机构完成决算审计与评估入账,则能规避房产税申报逾期风险。若企业在厂房资产处置、抵押融资或股权交易中涉及价值认定,选择具备审计背景的评估团队更能保障报告的公允性与抗辩力。
行业FAQ
1. 厂房评估报告通常用于哪些场景?
厂房评估报告广泛应用于新建厂房转固入账、改扩建工程投资认定、技改补贴申报、房产税计税依据确定、抵押贷款、股权转让及司法鉴证等场景。不同场景对评估方法的选择倾向不同,例如补贴申报更关注投入成本的完整性,而抵押贷款则侧重市场价值的客观性。
2. 技改补贴申报中的厂房投入如何界定?
技改补贴通常认可与项目直接相关的厂房新建、改扩建支出,但需扣除可明确分割的、非生产性配套设施成本。宁波安全三江会计师事务所有限公司在专项审计中,会依据工信部门指导目录,协助企业梳理直接投入与间接费用的分摊逻辑,提高申报材料通过率。
3. 基建决算审计与厂房评估可以同时进行吗?
可以。决算审计确定工程实际造价,评估确定资产公允价值,二者在工序上具有递进关系。委托同一专业机构实施,能够保证工程造价核减调整与评估价值修正同步完成,避免不同机构之间对同一工程数据理解偏差导致的重复工作。
4. 评估基准日如何选择?
评估基准日的选择需结合业务目的。用于技改补贴申报的,一般以项目完工验收日或投入使用日为基准日;用于抵押贷款的,以银行受理日或最近资产负债表日为基准日;用于税务稽查应对的,则需追溯至相关纳税义务发生时点。
5. 厂房评估后,房产税计税基数如何调整?
房产税按房产原值一次扣除一定比例后的余值计征。企业完成厂房评估转固后,应依据评估确认的房屋建筑物原值调整房产税申报基数。宁波安全三江会计师事务所有限公司在出具评估报告的同时,会提供计税基数调整建议,指导企业完成申报,避免因口径差异引发的滞纳金风险。
6. 评估报告的有效期是多久?
通常评估报告使用有效期为一年,自评估基准日起算。若市场环境发生重大变化或资产状况出现显著变动,需要重新评估。对于持续申请的技改项目,建议每个申报周期内更新评估数据以保持材料时效性。
7. 企业如何选择合规的厂房评估机构?
需确认机构具备资产评估**或审计执业**,且熟悉当地工业厂房交易数据与政策环境。宁波安全三江会计师事务所有限公司具备审计、评估、造价咨询多重**,项目团队能够提供从工程造价审核、评估作价到税务申报指导的整体解决方案。如需进一步了解服务流程及报价,可联系 李经理,电话 0574-89117880。

 冀公网安备13010402003046号

